算力产业链现状及未来潜力结构化分析
一、行业现状核心数据
(一)市场规模(近3年的产值/营收、增长率、市场份额分布)
整体算力规模:2023年暂无全国算力总规模具体数值,但2024年达280EFLOPS(FP32),2025年突破300EFLOPS,同比增长65%,其中AI大模型训练相关算力需求贡献超70%的增量。细分算力类型中,2024年智能算力规模90EFLOPS,占比32%,2025年智能算力占比跃升至58%,成为增长核心动力;通用算力规模126EFLOPS,占比42%;超算算力规模24EFLOPS,占比8%。云计算作为算力服务核心形式,2023年市场规模约6165亿元(由2024年8288亿元、同比增长34.44%倒推),2024年达8288亿元,其中AI云服务收入占比达28%,2025年预计整体市场规模达10857亿元,AI云服务占比将提升至35%。从区域分布看,东部沿海地区算力规模占比超60%,西部算力枢纽节点利用率逐步提升至65%。
细分领域规模:AI芯片领域呈现结构化增长,2023年中国市场规模1206亿元,同比增长41.9%,其中训练芯片占比62%;2024年市场规模约1412亿元,推理芯片需求增速达55%,占比提升至40%;2025年预计达1530亿元,国产AI芯片占比将从2023年的18%提升至25%。AI服务器领域迎来爆发式增长,2025年全球市场规模达3800亿元,同比增长88%,其中国内市场规模1620亿元,占全球42.6%,浪潮信息、华为、中科曙光、新华三、戴尔国内市占率位列前五,合计超80%。液冷赛道受益于能效要求升级,2024年智算中心液冷市场规模184亿元,同比增长66%,其中冷板式液冷占比65%,浸没式液冷占比30%,喷淋式等新兴技术占比5%;2025年预计市场规模突破300亿元,浸没式液冷增速将超100%。光模块领域加速迭代,2024年1.6T光模块全球市场规模约85亿元,2025年预计达180亿元,同比增长111.8%,CPO(光电共封装)技术渗透率逐步提升,2025年H2有望实现规模化量产。
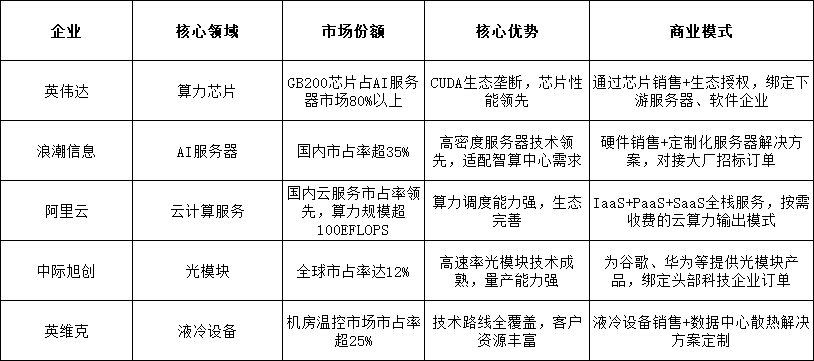
市场份额分布:云服务领域,阿里云、天翼云、移动云、华为云、腾讯云合计占据超60%国内市场份额;AI服务器领域,浪潮信息国内市占率超35%;光模块领域,中际旭创以12%的市占率成为全球龙头之一;算力芯片方面,英伟达GB200芯片占AI服务器市场80%以上,国产厂商中海光信息在国产CPU领域市占率超50%。
(二)产业链结构上游供给端:核心涵盖软硬件设备及关键材料,形成“国际巨头主导高端、国产替代加速中低端”的格局。硬件方面,芯片领域分为三类:通用算力芯片(英特尔、AMD占全球x86架构市场超90%,国产海光信息深算3号市占率突破15%)、AI训练/推理芯片(英伟达GB200/H200芯片垄断全球80%以上AI训练场景,国产寒武纪思元590、华为昇腾910B逐步切入推理市场)、专用芯片(FPGA领域赛灵思、英特尔主导,国产复旦微电市占率约5%);服务器领域,浪潮信息高密度AI服务器市占率国内超35%,华为昇腾服务器凭借生态优势市占率达18%,中标多个“东数西算”枢纽项目;光模块环节,中际旭创、新易盛全球市占率分别达12%、8%,率先实现1.6T光模块量产,天孚通信布局薄膜铌酸锂技术,可提升光模块性能30%以上;温控设备领域,英维克、高澜股份、康盛股份形成梯队,康盛股份单相浸没式液冷方案PUE低至1.12;关键材料方面,PCB/CCL领域沪电股份、生益电子受益于AI服务器高多层板需求,2025年资本开支同比提升19%-28%,封测环节华天科技掌握2.5D封装技术,2024年完成产线建设。软件方面,基础软件国产化稳步推进,达梦数据、人大金仓在数据库领域市占率合计超30%,麒麟软件、统信软件主导国产操作系统市场,合计市占率超80%,但在高端工业软件、AI框架适配领域仍依赖海外产品。
中游生产/服务端:聚焦算力整合、调度与商业化输出,分为算力中心建设和算力服务运营两大核心环节。算力中心建设呈现“规模化、集约化、绿色化”趋势,国家八大算力枢纽节点已建成机架数超600万架,其中贵州贵安、内蒙古和林格尔枢纽上架率超70%,长三角、粤港澳大湾区枢纽因需求旺盛上架率达85%以上,2025年底全国在用算力中心标准机架数预计超1000万架,新建智算中心液冷机柜占比普遍超50%。算力服务运营模式多元化,头部云服务商(阿里云、腾讯云、华为云等)通过IaaS+PaaS+SaaS全栈服务输出算力,阿里云算力规模超100EFLOPS,按需付费模式占比达65%;专业算力租赁企业(鸿博股份、恒润股份等)聚焦AI大模型训练场景,提供万卡级集群租赁服务,单P算力租赁单价约1.2-1.5万元/月;算力调度平台(中国电信“天翼云脑”、联通“云堤”)逐步实现跨地域、跨厂商算力协同,调度时延降至20ms以内。此外,中游还包括集成商环节,中科曙光、神州数码凭借全产业链资源,为政企客户提供“算力设备+机房建设+运维服务”一体化解决方案,毛利率维持在15%-20%。
下游需求端:应用场景呈现“通用化渗透+垂直化深耕”双轮驱动,需求结构持续优化。互联网行业仍是核心需求方,抖音、快手等短视频平台因推荐算法迭代,单用户日均算力消耗达0.8GFLOPS,淘宝、京东等电商平台通过AI客服、智能选品,算力需求年增速超40%;金融领域,高频交易、量化分析对算力时延要求低于1ms,头部券商单机构AI算力投入年超5亿元,银行风控场景算力需求年增速达35%;垂直行业中,自动驾驶领域L4级车型单车算力需求达200TOPS,随着量产落地,2025年行业算力需求将突破50EFLOPS;工业领域通过数字孪生、智能制造,单工厂算力投入从百万级向千万级跃升,钢铁、汽车行业算力渗透率超20%;医疗领域,影像分析、药物研发场景算力需求年增速超50%,单个创新药研发项目算力消耗达10EFLOPS。此外,政府政务(智慧城市、政务云)、教育(AI教育、虚拟仿真)等领域需求稳步释放,中小企业通过算力租赁降低使用门槛,占整体算力需求的比例从2023年的15%提升至2025年的22%。
(三)政策环境
国家层面支持政策:中央财政安排260亿元算力产业专项补贴,带动社会资本投入超1.2万亿元;“东数西算”工程建成8大算力枢纽,明确2025年算力总规模超300EFLOPS的目标;《算力基础设施高质量发展行动计划》提出2025年智能算力占比提升至35%,从资金、布局、目标三方面为产业护航。
地方层面落实政策:上海、深圳等地出台细化标准,要求2025年新建智算中心PUE值降至1.25以下,且上海明确新建智算中心液冷机柜占比超50%,倒逼企业采用液冷等绿色节能技术,推动算力基础设施高质量建设。
行业标准:围绕绿色算力制定多项隐性标准,如液冷技术相关规范逐步完善,高澜股份冷板技术被写入英伟达GB300硬件设计规范;同时针对算力调度、数据传输等环节的技术标准持续推进,助力行业规范化发展。
二、核心驱动因素与制约因素
(一)驱动因素技术突破:多环节技术迭代形成合力,持续提升算力供给能力与效率。芯片领域,国产GPU性能已达国际主流产品的85%,寒武纪思元系列芯片完成百度文心一言、阿里通义千问等多款主流大模型适配,算子支持率达98.6%;英伟达H200芯片算力达6P FLOPS(FP8),较上代提升3倍,国产海光信息深算3号、华为昇腾610芯片实现规模化应用,支撑L4自动驾驶量产。光通信领域,1.6T光模块实现量产,CPO技术通过光电共封装一体化,显著提升传输效率并降低功耗,头部厂商年内有望实现批量出货;薄膜铌酸锂技术突破,可推动光模块性能提升30%以上。温控与封装领域,液冷技术中冷板式、浸没式方案成熟,PUE低至1.12,华天科技掌握2.5D封装技术,为AI芯片性能释放提供支撑。算力调度领域,万卡级集群调度技术逐步突破,部分国产调度系统可实现算力利用率提升至85%以上,跨域传输时延降至20ms以内,大幅提升算力资源配置效率。
消费与产业需求变化:AI大模型训练推理、工业数字化转型、智慧城市建设等场景对算力需求爆发式增长,大模型单次搜索算力开销为传统场景的4 - 5倍;同时中小企业通过算力租赁降低使用门槛,多元化需求推动算力市场扩容。
政策与资本加持:除中央专项补贴外,阿里计划三年投资3800亿元于云与AI基建,三大运营商百亿级智算中心项目密集落地;资本方面,摩尔线程上市首日涨幅达425%,寒武纪等企业业绩爆发吸引更多资本流入,形成政策与资本双轮驱动。
(二)制约因素
技术瓶颈:高端领域“卡脖子”问题突出,部分关键技术存在代差。芯片领域,国产GPU软件生态与国际巨头差距显著,CUDA生态垄断全球AI训练场景,国产芯片在PyTorch、TensorFlow等主流框架适配难度大,算子库自研成本高且迭代周期长;1nm以下芯片制程研发成本陡增,单条产线投资超200亿美元,国内在EUV光刻机、高端光刻胶等领域仍依赖进口。系统与调度领域,传统调度系统难以支持万卡级AI集群多维调度需求,跨域传输因带宽不足导致数据丢包率超5%,算力网络协同调度的标准化、规范化尚未完善。生态建设领域,国产软硬件适配性不足,“芯片-操作系统-应用软件”协同生态尚未形成闭环,部分工业级应用无法直接迁移至国产算力平台,制约规模化应用。此外,技术迭代速度快,企业研发投入压力大,如华天科技2025Q1因先进封装研发投入过高出现亏损1852万元,中小厂商难以承担持续的技术攻关成本。
成本压力巨大:全产业链面临高投入、高能耗、长回报周期的成本困境。建设成本方面,单座百万级机架智算中心建设成本达百亿级,其中服务器采购占比超60%,电力设施、制冷系统投入占比25%,土地与土建成本占比15%,投资回报周期长达5-7年。运营成本方面,万卡AI集群年耗电量达数亿度,电费占运营成本的45%-55%;西部算力枢纽虽依托绿电资源,但风电、光伏供给波动性大,部分区域风电利用率不足50%,需配套储能设备,进一步推高能耗成本。此外,核心零部件进口依赖推高成本,英伟达H200芯片单价超20万美元,受出口限制影响,部分企业需通过第三方渠道采购,溢价超30%;高端光模块核心器件进口占比超40%,供应链波动进一步加剧成本压力,抬高行业进入门槛,中小企业难以承担规模化投入。
市场竞争同质化:中游算力租赁、下游部分应用解决方案领域,企业多聚焦通用场景,如部分中小IDC企业仅提供基础机房服务,缺乏差异化技术和服务,导致低价竞争现象,挤压利润空间。
三、市场竞争格局
(一)头部企业的市场份额、核心优势及商业模式
(二)中小企业的生存策略、差异化竞争点
聚焦细分场景:沐曦聚焦AI训练和推理专用GPU场景,壁仞深耕高性能计算领域;申菱环境专注工业级算力散热,避开与英维克在通用数据中心温控的正面竞争。
绑定特定客户群体:部分中小光模块企业专注中小运营商及地方政企项目,提供适配性强的中低速光模块产品;小型算力服务商对接区域制造业企业,提供轻量化工业算力解决方案。
技术单点突破:如部分企业专注算力调度软件研发,针对中小集群场景优化调度效率;部分企业深耕液冷领域中的喷淋式技术,虽当前市占率仅1%,但专注技术迭代等待市场爆发。
(三)行业集中度(CR5/CR10数值)及趋势
细分领域集中度:算力芯片领域CR5极高,英伟达、AMD、英特尔及国产华为升腾、海光信息合计占据超90%市场份额;光模块行业全球CR10较高,中际旭创、新易盛等国产企业跻身前列;封装基板领域全球CR10达83%,日韩及中国台湾厂商主导。
整体趋势:行业集中度持续提升。上游芯片、光模块等技术壁垒高的领域,头部企业凭借研发和生态优势进一步抢占市场;中游云服务领域,阿里云等五大厂商市占率超60%,且仍在提升;下游应用领域虽相对分散,但头部企业通过解决方案整合,正逐步提高市场集中度。
三、未来潜力与发展趋势
(一)短期(1 - 3年)市场增长点、细分赛道机会市场增长点:短期算力需求将持续释放,核心增长点聚焦三大方向。一是智能算力规模化扩张,预计2025-2027年智能算力规模年复合增长率保持46.2%,AI大模型训练与推理、自动驾驶量产、工业数字孪生等场景将带动算力需求激增,头部互联网企业单模型训练算力投入超10EFLOPS。二是算力基础设施补短板,大厂50MW及以上IDC招标持续释放,2025-2027年预计新增标准机架超500万架,AI服务器、高速光模块、液冷设备等硬件需求将同步激增。三是算力服务模式创新,算力租赁因按需付费、降低初始投入的优势,市场规模年增速超80%,中小企业及垂直行业客户成为主要增长动力;边缘算力因低时延需求,在工业控制、自动驾驶、智慧安防等场景快速渗透,2027年市场规模预计突破800亿元。
细分赛道机会:短期高景气细分赛道呈现“技术迭代驱动+政策红利加持”特征。一是高速光模块与CPO,1.6T光模块因数据中心互联需求进入量产爆发期,2025-2027年市场规模年复合增长率超80%,CPO技术渗透率从不足5%提升至25%,中际旭创、新易盛、天孚通信等企业有望受益。二是浸没式液冷,在PUE降至1.25以下的政策要求下,浸没式液冷因能效优势,在智算中心渗透率快速提升,2027年市场规模预计超800亿元,康盛股份、英维克等企业技术领先。三是算力调度与运营,跨域算力调度平台成为“东数西算”工程核心支撑,按需付费的算力运营模式逐步普及,具备调度算法优势和客户资源的企业将抢占市场先机。四是国产AI芯片配套,随着国产芯片规模化应用,适配的算子库、编译器、开发工具等软件领域需求激增,细分市场规模年增速超100%。
(二)中长期(3 - 10年)技术变革方向、政策导向下的产业升级路径技术变革方向:中长期技术迭代将围绕“高效、绿色、自主、协同”四大方向突破。芯片领域,通过Chiplet(芯粒)、存算一体、光电子融合等架构创新,突破1nm以下制程物理限制,降低研发成本与功耗;AI芯片将向专用化、异构化发展,算力密度提升至当前的5-10倍,软件生态逐步实现自主可控。算力网络领域,结合5G-A、6G技术,实现算力“随取随用”,跨地域算力调度时延降至10ms以内,算力网络与能源网络深度融合,绿电直供+储能配套模式普及。绿色算力领域,液冷技术全面替代风冷,PUE普遍降至1.1以下,余热回收、碳捕集等技术进一步降低碳排放;光伏、风电等绿电在算力中心能源占比提升至60%以上。系统与生态领域,形成“国产芯片-操作系统-应用软件”协同生态,AI框架、工业软件等关键环节实现国产化替代,万卡级集群调度系统实现全场景适配,算力利用率提升至90%以上。此外,系统级算力、量子算力等前沿方向逐步突破,为产业发展开辟新空间。
产业升级路径:政策将持续推动国产替代,国产芯片替代率目标70%,形成“芯片 - 设备 - 服务”自主生态;同时推进算力网络全国一体化,提升西部算力枢纽利用率,从“东缺西闲”转向协同调度;此外,绿色算力成为核心方向,液冷技术全面替代风冷,PUE普遍降至1.1以下。
(三)潜在风险
供需错配风险:东部算力紧缺与西部资源闲置并存,内蒙古部分数据中心利用率仅40%,若规划不当,未来可能出现产能过剩。
替代技术冲击:量子计算等新技术若取得突破性进展,可能对现有电子算力架构形成替代,导致当前算力基础设施面临技术迭代风险。
国际贸易摩擦:美国芯片禁运可能中断高端GPU供应,影响依赖进口芯片的算力中心建设;同时国际市场技术标准博弈加剧,可能增加国产设备出海难度。
四、总结性结论
(一)行业生命周期阶段
算力产业链当前处于快速成长期,核心特征表现为“需求爆发式增长、技术迭代加速、国产替代深化、政策红利持续释放”。从生命周期关键指标看,市场规模年复合增长率超40%,智能算力等核心细分领域增速超60%,处于成长期的高速增长阶段;技术层面,芯片、光模块、液冷等多环节持续突破,但尚未形成稳定的技术范式,新的技术路线(如CPO、Chiplet)不断涌现;市场层面,头部企业优势逐步巩固,行业集中度持续提升,但中小企业仍可通过细分场景实现差异化发展;需求层面,从互联网、金融等核心领域向工业、医疗、自动驾驶等垂直行业渗透,应用场景不断丰富。整体而言,行业尚未进入成熟阶段的稳态竞争格局,仍存在较大的增长空间和创新机会,同时面临技术瓶颈、成本压力等阶段性挑战,符合快速成长期的典型特征。
(二)核心建议对于投资者:采用“短期抓景气、中长期看价值”的投资逻辑,兼顾收益与风险。短期(1-3年)聚焦技术成熟且需求爆发的高景气赛道,重点布局1.6T光模块(中际旭创、新易盛)、浸没式液冷(英维克、康盛股份)、AI服务器(浪潮信息、华为产业链)及算力租赁(鸿博股份)等领域,优先选择具备量产能力、客户结构优质的头部企业;同时关注国产AI芯片配套软件企业,把握细分领域红利。中长期(3-10年)布局国产替代核心标的,重点关注具备技术壁垒的芯片企业(寒武纪、海光信息)、先进封装企业(华天科技)、算力网络调度企业及绿色算力技术提供商;此外,CPO、薄膜铌酸锂等前沿技术领域具备长期成长空间,可逢低布局研发投入稳定、技术领先的企业。风险防控方面,需警惕技术迭代风险(如企业研发投入不足导致被淘汰)、全球半导体周期波动(北美云厂商资本开支增速放缓可能影响需求)及国际贸易摩擦风险,避免单一赛道集中投资,采用“核心+卫星”组合分散风险。
对于从业者:结合行业趋势与自身优势,精准定位发展方向。技术人员层面,核心技术领域(芯片设计、光通信、算力调度、AI框架适配)人才需求旺盛,可深耕Chiplet、CPO、液冷等前沿技术,或专注国产软件生态适配,提升跨领域技术整合能力;建议关注行业技术标准动态,积极参与技术攻关与标准制定。企业端,头部企业需强化全产业链布局,构建“硬件+软件+服务”生态闭环,提升核心技术壁垒与客户粘性,同时把握“东数西算”等政策机遇,扩大产能与市场份额;中小企业需避开同质化竞争,锚定细分场景(如工业算力、边缘算力、专用芯片配套)打造差异化优势,通过绑定特定客户群体、实现技术单点突破建立生存空间。此外,需密切关注政策动态与国际贸易环境变化,提前布局绿色算力、国产替代等政策导向领域,防范供应链波动风险;加强与高校、科研机构合作,提升技术研发能力,应对快速迭代的市场竞争。
上一页:没有了! | 下一页:AI Agent:超级助手,重塑人类生活和商业
 售前咨询专员