液冷从配套变刚需:AI服务器液冷订单排到2027年,市场今年破1100亿元
从上海证券报 9 月 28 日的报道,到 10 月中旬多家产业链企业陆续披露的订单情况,AI 服务器液冷正在完成一次身份变化:它不再是机房建设末期才考虑的“配套空调”,而是智算集群立项阶段就要同步确定的底层基础设施。多家厂商的液冷订单排期已延伸到 2027 年,部分企业营收增速超过 400%,产能与交付之间的缺口仍在拉大。
一、市场有多大
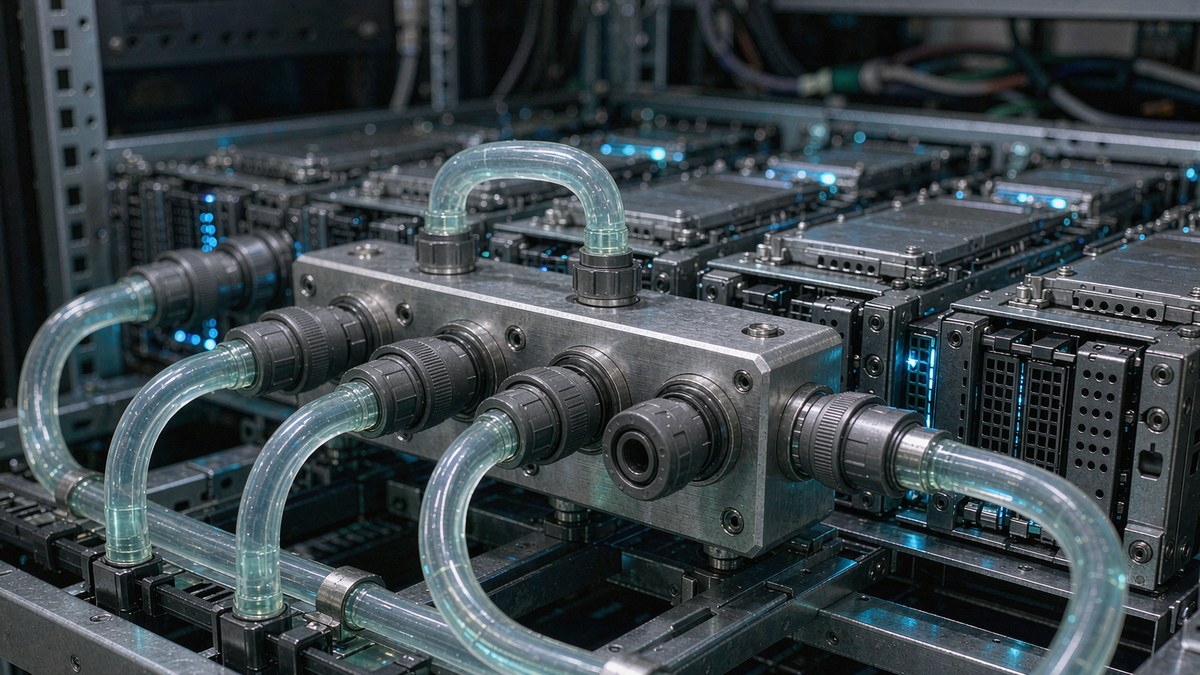
机构调研数据显示,2026 年全球智算液冷市场规模有望突破 1147 亿元,同比增长约 273%;国内液冷数据中心市场规模预计达到 232.5 亿元。技术路线上,冷板式液冷占据约 93.5% 的商用份额,是当前主流;浸没式则在单机柜 200kW 以上的超高密度场景加速落地,适配万卡级集群。
二、风冷为什么走到头
过去的 IDC 建设逻辑里,散热属于配套:服务器与机柜是核心,空调后期按需采购。AI 集群改写了这条规则——单柜功率从 10–20kW 一路突破 30kW、50kW 甚至 100kW 以上,风冷在这个密度下已经触及工程天花板:PUE 难以达标,持续高温还会带来降频、硬件故障率上升与寿命缩短。当散热变成硬约束,液冷就从“可选项”变成了“前置条件”。
需求也因此分层:头部云厂商与大型智算运营商优先看长期稳定运行,愿意用长周期验证方案可靠性;商用 IDC 新建机房更看重落地成本与改造兼容性;各地新建算力项目则对交付周期和一次性投入更敏感。
三、谁在花钱
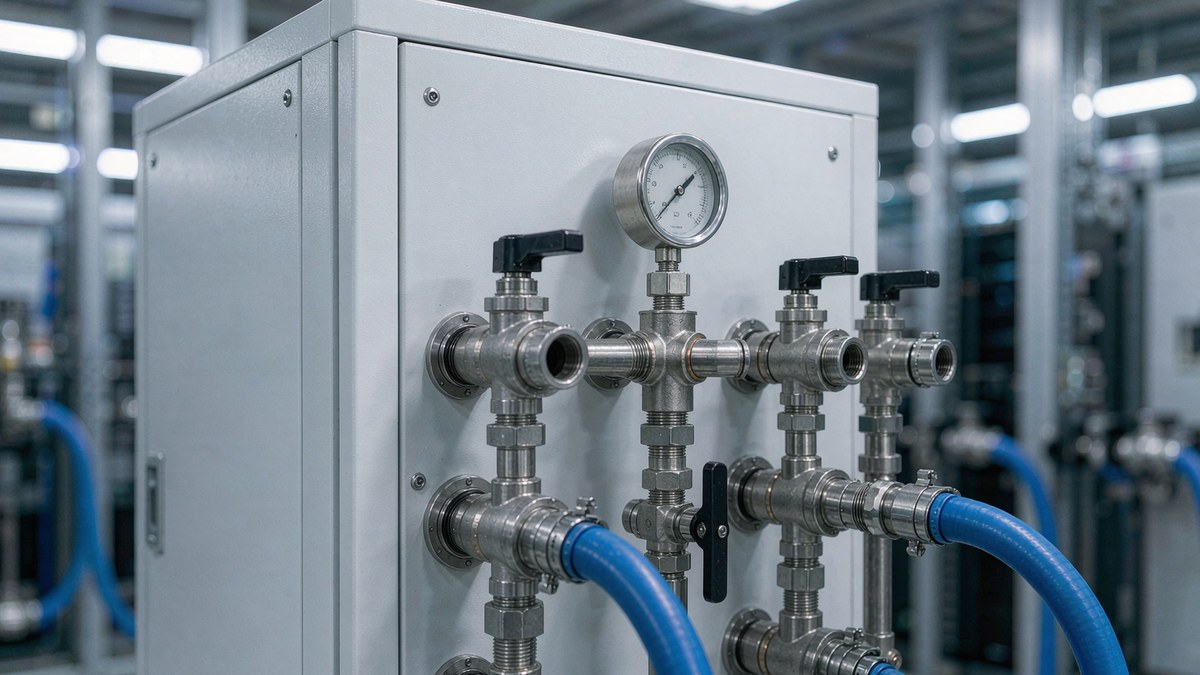
三大运营商近期密集招标 AIDC 算力基础设施,三季度相关招标总额接近 366 亿元,液冷、高压直流供电、高密度机柜都是招标重点。运营商新建智算园区的通行做法是“电力、制冷先行,服务器后上架”,这使液冷设备的订单能见度比服务器本身更早、更确定。
四、OCP 2026 给出的信号
OCP Global Summit 2026 把焦点从单点技术转向系统协同:液冷讨论已经细到冷却液流速、冷板减重这样的工程参数;800VDC 高压直流供电进入实际部署;SST 固态变压器完成现场测试并取得认证。机构研报给出的判断更直接——“供应链量产能力成为胜负手”:谁能快速爬坡到十万级产能并维持高良率,谁就能拿下明后年的订单。
这对采购方的含义是:液冷已经不是“有没有技术”的问题,而是“能不能按期、按量、按质量交付”的问题。选型时应把交付履历与产能保障放在技术参数之前。
五、采购前先问四个问题
· 机房能不能接:一次侧冷源容量、楼板承重、管路走向、漏液检测与运维团队,缺一项就要改造;
· 密度要不要那么高:推理、微调、视频处理等中低密度负载,风冷 4U/8U 多卡机型依然更省心;
· 谁来做集成:液冷不是买一台设备,而是 CDU、分水器、快接头、冷却液与监控的整体交付,需要成熟案例背书;
· 框架协议算不算订单:算力长单密集落地,但从签约到验收确认收入之间还有很长的设备采购与上架周期,不要把意向当成产能。
液冷不是短期风口。随着单柜功率继续上行,它会像“供电”一样成为算力基础设施的默认配置——差别只在于,你是在立项时就规划它,还是在上架前被它卡住。
信息来源:上海证券报 2026 年 9 月 28 日液冷订单报道;OCP Global Summit 2026 相关机构研报;运营商 AIDC 招标公开数据;公开报道整理。
 售前咨询专员